

Raumbeispiel
194
Rudolf Schlichter
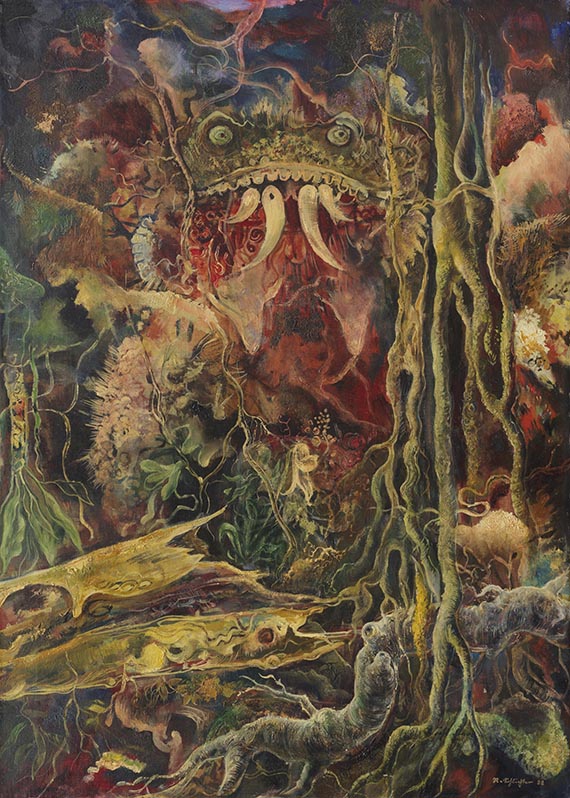
Urwaldvision, 1932.
Öl auf Leinwand
Schätzpreis: € 15.000 - 20.000
194
Rudolf Schlichter
Urwaldvision, 1932.
Öl auf Leinwand
Schätzpreis: € 15.000 - 20.000
Rudolf Schlichter
1890 - 1955
Urwaldvision. 1932.
Öl auf Leinwand.
Rechts unten zweifach signiert sowie datiert. 78 x 56 cm (30,7 x 22 in).
[AR].
• Zwischen Wirklichkeit und düsterer Vision: Rudolf Schlichters "Urwaldvision" verbindet neusachliche Präzision mit einer geheimnisvoll-fantastischen Bildwelt.
• 1932 verlässt der "großstadtmüde" Künstler Berlin und lässt sich in Rottenburg am Neckar nieder.
• Unter den Nationalsozialisten werden seine Werke als "entartet" diffamiert.
• Erstmals auf dem internationalen Auktionsmarkt angeboten (Quelle: artprice.com).
PROVENIENZ: Privatsammlung Deutschland.
Privatsammlung Nordrhein-Westfalen (vom Vorgenannten erhalten).
Aufrufzeit: 05.12.2026 - ca. 15.05 h +/- 20 Min.
1890 - 1955
Urwaldvision. 1932.
Öl auf Leinwand.
Rechts unten zweifach signiert sowie datiert. 78 x 56 cm (30,7 x 22 in).
[AR].
• Zwischen Wirklichkeit und düsterer Vision: Rudolf Schlichters "Urwaldvision" verbindet neusachliche Präzision mit einer geheimnisvoll-fantastischen Bildwelt.
• 1932 verlässt der "großstadtmüde" Künstler Berlin und lässt sich in Rottenburg am Neckar nieder.
• Unter den Nationalsozialisten werden seine Werke als "entartet" diffamiert.
• Erstmals auf dem internationalen Auktionsmarkt angeboten (Quelle: artprice.com).
PROVENIENZ: Privatsammlung Deutschland.
Privatsammlung Nordrhein-Westfalen (vom Vorgenannten erhalten).
Aufrufzeit: 05.12.2026 - ca. 15.05 h +/- 20 Min.


Aufgeld und Steuern zu Rudolf Schlichter "Urwaldvision"
Dieses Objekt wird regel- oder differenzbesteuert angeboten.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.