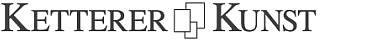


Rahmenbild
Raumbeispiel
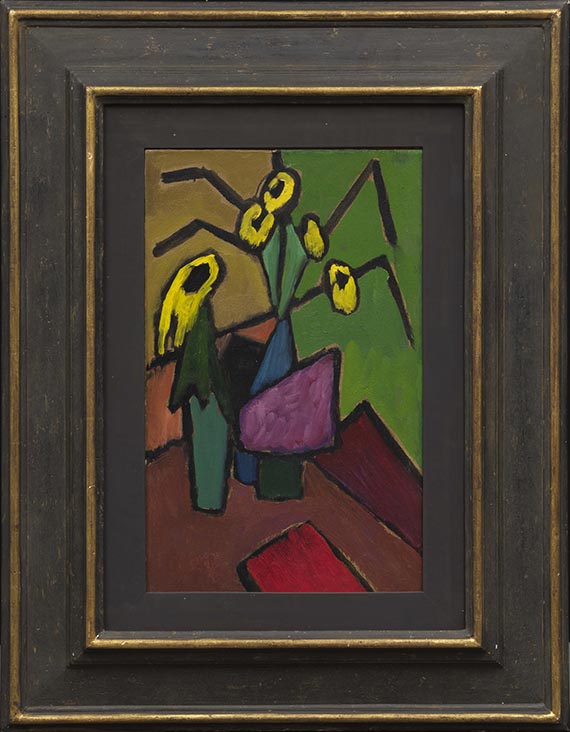
52
Gabriele Münter
Stillleben mit Sonnenblumen, Um 1910.
Öl auf Malpappe
Schätzpreis: € 120.000 - 180.000
52
Gabriele Münter
Stillleben mit Sonnenblumen, Um 1910.
Öl auf Malpappe
Schätzpreis: € 120.000 - 180.000
Gabriele Münter
1877 - 1962
Stillleben mit Sonnenblumen. Um 1910.
Öl auf Malpappe.
Verso mit dem Nachlassstempel und einem Aufkleber mit der teils handschriftlichen, teils gestempelten Nachlassnummer "B 293" sowie einem Etikett mit der gestempelten Nummer "833". 41,1 x 26 cm (16,1 x 10,2 in). [AW].
• PROGRESSIV Stillleben von außergewöhnlicher Geschlossenheit, Komposition und Linienführung.
• FLÄCHENMALEREI Bedeutendes Merkmal der frühen Murnauer Werke.
• WICHTIGE SCHAFFENSPHASE Von 1909 bis 1914 verbringt Münter inspirierende und glückliche Jahre mit Kandinsky im "Russenhaus" in Murnau.
• MUSEAL Stillleben aus demselben Entstehungsjahr befinden sich u. a. im Lenbachhaus München und in den Vatikanischen Museen, Rom.
Mit einer schriftlichen Bestätigung der Gabriele Münter- und Johannes Eichner-Stiftung, München, vom 11. November 2026. Die Arbeit wird in das Werkverzeichnis der Gemälde von Gabriele Münter aufgenommen.
PROVENIENZ: Nachlass der Künstlerin.
Galerie Gunzenhauser, München.
Privatsammlung Nordrhein-Westfalen (1984 vom Vorgenannten erworben).
Seitdem in Familienbesitz.
Aufrufzeit: 04.12.2026 - ca. 18.42 h +/- 20 Min.
1877 - 1962
Stillleben mit Sonnenblumen. Um 1910.
Öl auf Malpappe.
Verso mit dem Nachlassstempel und einem Aufkleber mit der teils handschriftlichen, teils gestempelten Nachlassnummer "B 293" sowie einem Etikett mit der gestempelten Nummer "833". 41,1 x 26 cm (16,1 x 10,2 in). [AW].
• PROGRESSIV Stillleben von außergewöhnlicher Geschlossenheit, Komposition und Linienführung.
• FLÄCHENMALEREI Bedeutendes Merkmal der frühen Murnauer Werke.
• WICHTIGE SCHAFFENSPHASE Von 1909 bis 1914 verbringt Münter inspirierende und glückliche Jahre mit Kandinsky im "Russenhaus" in Murnau.
• MUSEAL Stillleben aus demselben Entstehungsjahr befinden sich u. a. im Lenbachhaus München und in den Vatikanischen Museen, Rom.
Mit einer schriftlichen Bestätigung der Gabriele Münter- und Johannes Eichner-Stiftung, München, vom 11. November 2026. Die Arbeit wird in das Werkverzeichnis der Gemälde von Gabriele Münter aufgenommen.
PROVENIENZ: Nachlass der Künstlerin.
Galerie Gunzenhauser, München.
Privatsammlung Nordrhein-Westfalen (1984 vom Vorgenannten erworben).
Seitdem in Familienbesitz.
Aufrufzeit: 04.12.2026 - ca. 18.42 h +/- 20 Min.
Gabriele Münters Schaffen um 1910 ist von einer grundlegenden Erneuerung der Bildsprache geprägt. In Murnau findet sie gemeinsam mit Wassily Kandinsky einen Ort, an dem sich ihre künstlerischen Vorstellungen entfalten und verdichten. Die Eindrücke der Umgebung und der intensive Austausch im Künstlerkreis führen zu einer zunehmend eigenständigen Auffassung von Form und Farbe. 1909 erwirbt Münter das Haus in Murnau, das als "Russenhaus" bekannt wird und dem Künstlerpaar einen wichtigen Lebens- und Arbeitsort bietet. Die gefestigte Lebenssituation und die gemeinsame Arbeit begünstigen die Entwicklung neuer Ausdrucksmittel. Im selben Jahr gründen Münter, Kandinsky, Marianne von Werefkin, Alexej von Jawlensky und andere die "Neue Künstlervereinigung München". Neben ihren Aufenthalten in Murnau arbeitet Münter häufig in ihrer Münchner Wohnung, wo 1910 zahlreiche Stillleben entstehen. Nach Spannungen innerhalb der Künstlervereinigung gründen Münter, Kandinsky, Franz Marc und weitere Künstler 1911 den "Blauen Reiter". Bis zum Kriegsausbruch 1914 ist dies eine wichtige, prägende und produktive Schaffensphase.
Vor diesem Hintergrund erweist sich das "Stillleben mit Sonnenblumen" als prägnantes Zeugnis von Münters schöpferischem Aufbruch. Das Gemälde, das sich auf die Zeit um 1910 datieren lässt, beeindruckt durch seinen hohen Grad an Abstraktion. In dem stark stilisierten, nahezu geometrischen Schema sind die wenigen Gegenstände des Stilllebens kaum mehr identifizierbar. Die stark abstrahierten Sonnenblumen sind auf ihr Grundprinzip reduziert und lassen sich auch nur aufgrund dessen identifizieren. Die Blumen sind angeordnet in zwei Vasen, die ihrerseits nur noch aus blauen Farbblöcken bestehen. Sie sind platziert auf einem tischähnlichen Farbfeld, das gemeinsam mit dem Bildhintergrund hinter dem Arrangement spitz zuläuft und so eine besondere räumliche Situation erzeugt, die zwischen Andeutung und Auflösung des Raumes oszilliert. Die Farbflächen stehen gleichwertig nebeneinander und entfalten ihre Wirkung unmittelbar. Münter spielt hier in diesem Stillleben daher nicht nur mit der Anordnung und der Form der geometrischen Flächen, sondern auch mit deren Kontrasten. Verstärkt wird dieser Eindruck durch die kräftigen schwarzen Umrandungen, die durchaus als Reminiszenz an ihre Hinterglasmalerei zu verstehen sind. Mit diesen Konturen erschafft sie so eine starke Komposition von großer Geschlossenheit und gesteigertem Ausdruck.
Gabriele Münter führt ihre Bildsprache hier besonders konsequent weiter. Die Flächen sind streng gefügt, die Kontraste verschärft, die Sonnenblumen auf ihre Essenz reduziert. Das Motiv wird nicht bloß vereinfacht, sondern zunehmend entmaterialisiert. Mit sicherem Gespür für Form, Farbe und Fläche überführt die Künstlerin ein vertrautes Sujet in eine eigenständige, ausdrucksstarke Bildordnung. [AW]
Vor diesem Hintergrund erweist sich das "Stillleben mit Sonnenblumen" als prägnantes Zeugnis von Münters schöpferischem Aufbruch. Das Gemälde, das sich auf die Zeit um 1910 datieren lässt, beeindruckt durch seinen hohen Grad an Abstraktion. In dem stark stilisierten, nahezu geometrischen Schema sind die wenigen Gegenstände des Stilllebens kaum mehr identifizierbar. Die stark abstrahierten Sonnenblumen sind auf ihr Grundprinzip reduziert und lassen sich auch nur aufgrund dessen identifizieren. Die Blumen sind angeordnet in zwei Vasen, die ihrerseits nur noch aus blauen Farbblöcken bestehen. Sie sind platziert auf einem tischähnlichen Farbfeld, das gemeinsam mit dem Bildhintergrund hinter dem Arrangement spitz zuläuft und so eine besondere räumliche Situation erzeugt, die zwischen Andeutung und Auflösung des Raumes oszilliert. Die Farbflächen stehen gleichwertig nebeneinander und entfalten ihre Wirkung unmittelbar. Münter spielt hier in diesem Stillleben daher nicht nur mit der Anordnung und der Form der geometrischen Flächen, sondern auch mit deren Kontrasten. Verstärkt wird dieser Eindruck durch die kräftigen schwarzen Umrandungen, die durchaus als Reminiszenz an ihre Hinterglasmalerei zu verstehen sind. Mit diesen Konturen erschafft sie so eine starke Komposition von großer Geschlossenheit und gesteigertem Ausdruck.
Gabriele Münter führt ihre Bildsprache hier besonders konsequent weiter. Die Flächen sind streng gefügt, die Kontraste verschärft, die Sonnenblumen auf ihre Essenz reduziert. Das Motiv wird nicht bloß vereinfacht, sondern zunehmend entmaterialisiert. Mit sicherem Gespür für Form, Farbe und Fläche überführt die Künstlerin ein vertrautes Sujet in eine eigenständige, ausdrucksstarke Bildordnung. [AW]


Aufgeld, Steuern und Folgerechtsvergütung zu Gabriele Münter "Stillleben mit Sonnenblumen"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg / Eva Donnerhack
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-00
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.