

335
László Lakner
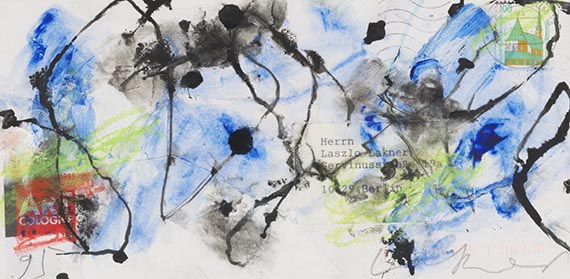
Collage, 1995.
Mischtechnik
Schätzpreis: € 1.000
László Lakner
Collage. Mischtechnik auf Papier. Signiert und datiert. 1995. Bildgröße 22,4 : 11 cm. Mit freien Blatträndern im Passepartout und unter Glas gerahmt, nicht geöffnet. 43 : 33 cm.
Lakner gehört zu den vielseitigsten Künstlern der Gegenwart.
László Lakner (1936 in Budapest) ist ein ungarisch-deutscher Maler, Bildhauer und Konzeptkünstler. Der Teilnehmer der documenta und der Biennale Venedig wechselt ebenso zwischen den Medien – Malerei, Zeichnung und Skulptur, Konzept und Film – wie zwischen den Stilen.
- PROVENIENZ: 2006 im Kunstverein Augsburg erworben.
László Lakner is a Hungarian-German painter, sculptor, and conceptual artist. Collage. Mixed media on paper. Signed and dated. 1995. Image size 22.4 : 11 cm. Framed with unmounted margins in a mat and behind glass, unopened. 43 : 33 cm. - Acquired in 2006 from the Kunstverein Augsburg.
Collage. Mischtechnik auf Papier. Signiert und datiert. 1995. Bildgröße 22,4 : 11 cm. Mit freien Blatträndern im Passepartout und unter Glas gerahmt, nicht geöffnet. 43 : 33 cm.
Lakner gehört zu den vielseitigsten Künstlern der Gegenwart.
László Lakner (1936 in Budapest) ist ein ungarisch-deutscher Maler, Bildhauer und Konzeptkünstler. Der Teilnehmer der documenta und der Biennale Venedig wechselt ebenso zwischen den Medien – Malerei, Zeichnung und Skulptur, Konzept und Film – wie zwischen den Stilen.
- PROVENIENZ: 2006 im Kunstverein Augsburg erworben.
László Lakner is a Hungarian-German painter, sculptor, and conceptual artist. Collage. Mixed media on paper. Signed and dated. 1995. Image size 22.4 : 11 cm. Framed with unmounted margins in a mat and behind glass, unopened. 43 : 33 cm. - Acquired in 2006 from the Kunstverein Augsburg.

Aufgeld, Steuern und Folgerechtsvergütung zu László Lakner "Collage"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlag bis einschließlich € 200.000: 34 % Aufgeld.
Zuschläge über € 200.000: Teilbeträge bis einschließlich € 200.000 34 %, Teilbeträge über € 200.000 29 % Aufgeld.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlag bis einschließlich € 200.000: 27 %.
Zuschläge über € 200.000: Teilbeträge bis einschließlich € 200.000 27%, Teilbeträge über € 200.000 22 % Aufgeld.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlag bis einschließlich € 200.000: 34 % Aufgeld.
Zuschläge über € 200.000: Teilbeträge bis einschließlich € 200.000 34 %, Teilbeträge über € 200.000 29 % Aufgeld.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlag bis einschließlich € 200.000: 27 %.
Zuschläge über € 200.000: Teilbeträge bis einschließlich € 200.000 27%, Teilbeträge über € 200.000 22 % Aufgeld.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.