

Raumbeispiel
203
Karin Kneffel
Ohne Titel, 1995.
Öl auf Leinwand
Schätzpreis: € 80.000 - 120.000
203
Karin Kneffel
Ohne Titel, 1995.
Öl auf Leinwand
Schätzpreis: € 80.000 - 120.000
Karin Kneffel
1957
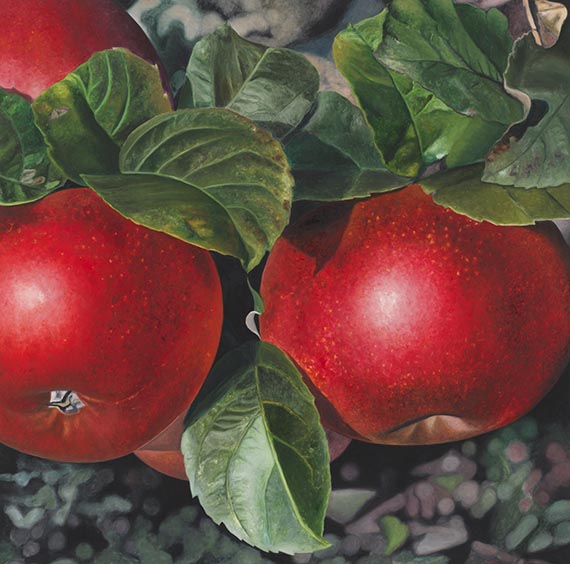
Ohne Titel. 1995.
Öl auf Leinwand.
Verso auf der Leinwand signiert, datiert sowie bezeichnet "(A2)". 150 x 150 cm (59 x 59 in). [EB].
• Kneffel par excellence: virtuose fotorealistische Präzision.
• Monumental in Szene gesetzt, gibt Kneffel mit großem technischen Können die Stofflichkeit und Haptik der Äpfel wieder.
• Ihre Obstdarstellungen zählen zu den begehrtesten Arbeiten auf dem internationalen Auktionsmarkt.
• Karin Kneffel gehört zum Künstlerkader der renommierten Gagosian Gallery.
PROVENIENZ: Privatsammlung. Privatsammlung Monaco (seit 2023, durch Erbschaft vom Vorgenannten).
Aufrufzeit: 05.12.2026 - ca. 15.17 h +/- 20 Min.
1957
Ohne Titel. 1995.
Öl auf Leinwand.
Verso auf der Leinwand signiert, datiert sowie bezeichnet "(A2)". 150 x 150 cm (59 x 59 in). [EB].
• Kneffel par excellence: virtuose fotorealistische Präzision.
• Monumental in Szene gesetzt, gibt Kneffel mit großem technischen Können die Stofflichkeit und Haptik der Äpfel wieder.
• Ihre Obstdarstellungen zählen zu den begehrtesten Arbeiten auf dem internationalen Auktionsmarkt.
• Karin Kneffel gehört zum Künstlerkader der renommierten Gagosian Gallery.
PROVENIENZ: Privatsammlung. Privatsammlung Monaco (seit 2023, durch Erbschaft vom Vorgenannten).
Aufrufzeit: 05.12.2026 - ca. 15.17 h +/- 20 Min.
Leuchtend, nahezu greifbar und von makelloser Schönheit präsentieren sich die Äpfel in Karin Kneffels 1995 entstandener Arbeit. Formatfüllend inszeniert, scheinen die Früchte vor einem diffus gehaltenen, pflanzlich anmutenden Hintergrund im Raum zu schweben. Ihre glänzenden Schalen reflektieren das einfallende Licht, als seien sie in einem Fotostudio perfekt ausgeleuchtet. Weder eine Faulstelle noch ein Wurmloch stören den Eindruck von vollkommener Unversehrtheit. Doch gerade diese übernatürliche Perfektion irritiert: Was zunächst als präzise Wiedergabe der Wirklichkeit erscheint, entzieht sich bei näherer Betrachtung jeder natürlichen Selbstverständlichkeit.
Seit Mitte der 1990er Jahre widmet sich Karin Kneffel dem klassischen Genre des Früchtestilllebens, mit dem ihr der künstlerische Durchbruch gelingt. Die einstige Meisterschülerin Gerhard Richters an der Düsseldorfer Kunstakademie, an der sie ihre Ausbildung in einem noch stark männlich geprägten Umfeld beginnt, zählt heute zu den bedeutendsten deutschen Malerinnen der Gegenwart. Aus der Schulung bei Richter erwachsen ihr neue Techniken und Sujets, die sie in ihren großformatigen Darstellungen von Äpfeln, Weintrauben, Pfirsichen und Pflaumen zu einer unverwechselbaren Handschrift verdichtet. In altmeisterlicher Manier setzt Kneffel die minutiös konzipierten Inszenierungen auf die Leinwand: Der mehrfach grundierte und angeschliffene Malgrund nimmt die Farbe in der gewünschten Weise auf und mit feinsten Pinseln trägt sie die Töne in zahlreichen hauchdünnen Schichten auf.
Das Früchtestillleben besitzt in der Kunstgeschichte eine lange Tradition: Meist opulent auf Tischen drapiert, stehen die Früchte dort für Wohlstand und Überfluss. Kneffel knüpft an dieses vertraute Genre an und führt es doch in eine andere Richtung. Die Beschränkung auf einen kleinen Bildausschnitt und die übernatürliche Größe des Motivs führen zu einer subtilen Neuerzählung des in fotorealistischer Präzision geschilderten Sujets.
Je deutlicher die Schönheit in Erscheinung tritt, desto mehr verkehrt sich der Eindruck ins Gegenteil, und die Existenz des Unvollkommenen wird evident. Aus dieser Ambivalenz von Realismus und übernatürlicher Anmutung entsteht eine Verfremdung, die den Betrachter über den bloßen Augenschein hinaus innehalten lässt. Dadurch richtet sich der Blick auf die eigentlichen Elemente des Bildes, auf Farbe und Komposition und damit auf eine nahezu abstrakte Haltung, die Kneffel trotz aller Gegenständlichkeit einnimmt. Denn jenseits aller Absurdität und Monumentalität geht es der Künstlerin darum, vertraute Perspektiven zu brechen und so neue zu eröffnen. In diesem Spannungsfeld entstehen Werke von atemberaubender Schönheit, die wirklicher erscheinen als die Wirklichkeit selbst. [EB]
Seit Mitte der 1990er Jahre widmet sich Karin Kneffel dem klassischen Genre des Früchtestilllebens, mit dem ihr der künstlerische Durchbruch gelingt. Die einstige Meisterschülerin Gerhard Richters an der Düsseldorfer Kunstakademie, an der sie ihre Ausbildung in einem noch stark männlich geprägten Umfeld beginnt, zählt heute zu den bedeutendsten deutschen Malerinnen der Gegenwart. Aus der Schulung bei Richter erwachsen ihr neue Techniken und Sujets, die sie in ihren großformatigen Darstellungen von Äpfeln, Weintrauben, Pfirsichen und Pflaumen zu einer unverwechselbaren Handschrift verdichtet. In altmeisterlicher Manier setzt Kneffel die minutiös konzipierten Inszenierungen auf die Leinwand: Der mehrfach grundierte und angeschliffene Malgrund nimmt die Farbe in der gewünschten Weise auf und mit feinsten Pinseln trägt sie die Töne in zahlreichen hauchdünnen Schichten auf.
Das Früchtestillleben besitzt in der Kunstgeschichte eine lange Tradition: Meist opulent auf Tischen drapiert, stehen die Früchte dort für Wohlstand und Überfluss. Kneffel knüpft an dieses vertraute Genre an und führt es doch in eine andere Richtung. Die Beschränkung auf einen kleinen Bildausschnitt und die übernatürliche Größe des Motivs führen zu einer subtilen Neuerzählung des in fotorealistischer Präzision geschilderten Sujets.
Je deutlicher die Schönheit in Erscheinung tritt, desto mehr verkehrt sich der Eindruck ins Gegenteil, und die Existenz des Unvollkommenen wird evident. Aus dieser Ambivalenz von Realismus und übernatürlicher Anmutung entsteht eine Verfremdung, die den Betrachter über den bloßen Augenschein hinaus innehalten lässt. Dadurch richtet sich der Blick auf die eigentlichen Elemente des Bildes, auf Farbe und Komposition und damit auf eine nahezu abstrakte Haltung, die Kneffel trotz aller Gegenständlichkeit einnimmt. Denn jenseits aller Absurdität und Monumentalität geht es der Künstlerin darum, vertraute Perspektiven zu brechen und so neue zu eröffnen. In diesem Spannungsfeld entstehen Werke von atemberaubender Schönheit, die wirklicher erscheinen als die Wirklichkeit selbst. [EB]



Aufgeld, Steuern und Folgerechtsvergütung zu Karin Kneffel "Ohne Titel"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.