

348
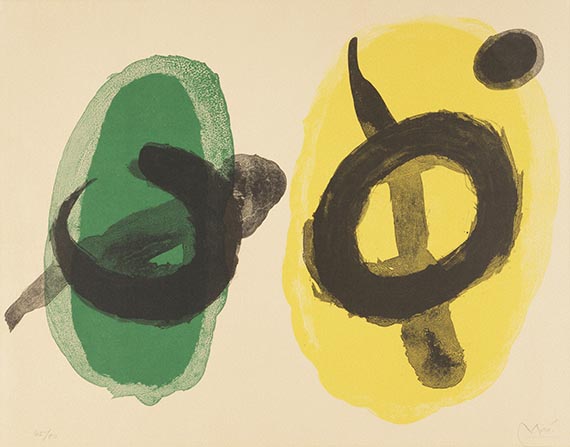
Joan Miró
Jaune et vert, 1961.
Farblithografie
Schätzpreis: € 1.000
Joan Miró
Jaune et vert. Orig.-Farblithographie. Signiert und numeriert. 1961. Auf Velin von BFK Rives (mit Wasserzeichen). 39,5 : 54 cm. Papierformat 45,5 : 58 cm.
1 von 90 numerierten Exemplaren, herausgegeben von der Edition Maeght in Paris.
Die beiden großen Farbflächen Gelb und Grün zeugen von Sonne und Energie sowie Natur und Wachstum, die sich auf die aufgelegten, dunklen geschwungenen Formen übertragen.
- ZUSTAND: Gebräunt, lichtrandig von alter Passepartourierung. - PROVENIENZ: Süddeutsche Privatsammlung.
LITERATUR: Mourlot 236.
1 of 90 numb. copies. Orig. lithograph in colors, signed and numbered. On strong BFK wove paper with watermark. 39,5 : 54 cm. Paper size 45,5 : 58 cm. - Browned and with old mat borders.

Aufgeld, Steuern und Folgerechtsvergütung zu Joan Miró "Jaune et vert"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlag bis einschließlich € 200.000: 34 % Aufgeld.
Zuschläge über € 200.000: Teilbeträge bis einschließlich € 200.000 34 %, Teilbeträge über € 200.000 29 % Aufgeld.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlag bis einschließlich € 200.000: 27 %.
Zuschläge über € 200.000: Teilbeträge bis einschließlich € 200.000 27%, Teilbeträge über € 200.000 22 % Aufgeld.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.