

Raumbeispiel
143
Emil Nolde
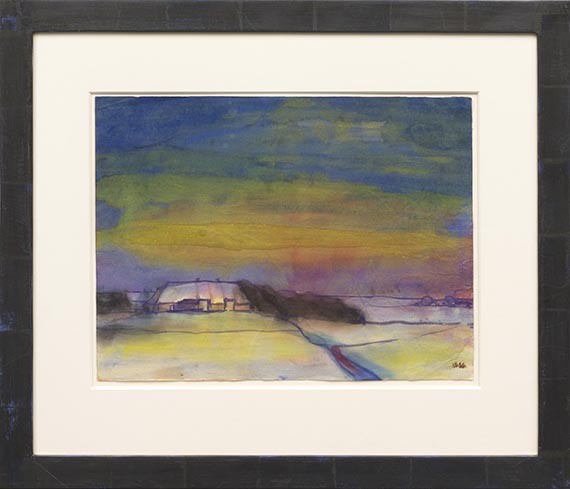
Hülltoft Hof im Winter, Um 1935/1940.
Aquarell und Tuschpinsel
Schätzpreis: € 60.000 - 80.000
143
Emil Nolde
Hülltoft Hof im Winter, Um 1935/1940.
Aquarell und Tuschpinsel
Schätzpreis: € 60.000 - 80.000
Emil Nolde
1867 - 1956
Hülltoft Hof im Winter. Um 1935/1940.
Aquarell und Tuschpinsel.
Rechts unten signiert. Auf Japan. 34,2 x 45,8 cm (13,4 x 18 in), blattgroß. [CH].
• Besonders atmosphärisches Farbenspiel der winterlichen Marschlandschaft.
• Kälte, Schnee und Abendhimmel: Mit meisterlicher Technik gelingt es Emil Nolde, Stimmung, Wetter und besondere Lichtverhältnisse in seine Malerei zu übersetzen.
• Blick aus dem Fenster: Den benachbarten Hülltoft Hof mit seiner umliegenden Umgebung zeigt Nolde auch in einem gleichnamigen Gemälde (1932, Hamburger Kunsthalle).
• Herausragende Provenienz: 1957 aus der Stiftung Seebüll Ada und Emil Nolde erworben und anschließend nahezu 60 Jahre Teil der bedeutenden Sammlung Adalbert und Thilda Colsman, Langenberg.
Das Werk ist im Archiv der Stiftung Seebüll Ada und Emil Nolde unter der Nummer Fr.A.3530 registriert und wird in das künftige Werkverzeichnis der Aquarelle und Zeichnungen von Emil Nolde aufgenommen.
PROVENIENZ: Nachlass des Künstlers.
Stiftung Seebüll Ada und Emil Nolde (auf der Rahmenrückwand mit dem Etikett).
Sammlung Adalbert und Thilda Colsman, Langenberg (1957 vom Vorgenannten erworben, anschließend bis 2016 in Familienbesitz).
Sammlung Dietmar Manke, Schleswig-Holstein (2016 vom Vorgenannten erworben, Grisebach, Berlin).
LITERATUR: Grisebach, Berlin, 258. Auktion, Ausgewählte Werke, 2.6.2016, Los 12 (m. Abb.).
"Wir standen auf unserer Warft Seebüll, die ganze weite Himmelswölbung über uns, mehr noch als den Halbkreis rundend, denn seltsam ist es, wie sehr eine kleine Anhöhung in der flachen Ebene den Himmelsbogen vergrößert. Wir schauten [..] nach dem Süden zu dem auf seiner Warft fest gelagerten Hülltofthof, mit den uns zugewandten beiden typisch friesischen weißen Scheunentoren."
Emil Nolde, in: Emil Nolde, Reisen Ächtung Befreiung 1919-1946, Köln 1978, S. 91.
Aufrufzeit: 05.12.2026 - ca. 13.57 h +/- 20 Min.
1867 - 1956
Hülltoft Hof im Winter. Um 1935/1940.
Aquarell und Tuschpinsel.
Rechts unten signiert. Auf Japan. 34,2 x 45,8 cm (13,4 x 18 in), blattgroß. [CH].
• Besonders atmosphärisches Farbenspiel der winterlichen Marschlandschaft.
• Kälte, Schnee und Abendhimmel: Mit meisterlicher Technik gelingt es Emil Nolde, Stimmung, Wetter und besondere Lichtverhältnisse in seine Malerei zu übersetzen.
• Blick aus dem Fenster: Den benachbarten Hülltoft Hof mit seiner umliegenden Umgebung zeigt Nolde auch in einem gleichnamigen Gemälde (1932, Hamburger Kunsthalle).
• Herausragende Provenienz: 1957 aus der Stiftung Seebüll Ada und Emil Nolde erworben und anschließend nahezu 60 Jahre Teil der bedeutenden Sammlung Adalbert und Thilda Colsman, Langenberg.
Das Werk ist im Archiv der Stiftung Seebüll Ada und Emil Nolde unter der Nummer Fr.A.3530 registriert und wird in das künftige Werkverzeichnis der Aquarelle und Zeichnungen von Emil Nolde aufgenommen.
PROVENIENZ: Nachlass des Künstlers.
Stiftung Seebüll Ada und Emil Nolde (auf der Rahmenrückwand mit dem Etikett).
Sammlung Adalbert und Thilda Colsman, Langenberg (1957 vom Vorgenannten erworben, anschließend bis 2016 in Familienbesitz).
Sammlung Dietmar Manke, Schleswig-Holstein (2016 vom Vorgenannten erworben, Grisebach, Berlin).
LITERATUR: Grisebach, Berlin, 258. Auktion, Ausgewählte Werke, 2.6.2016, Los 12 (m. Abb.).
"Wir standen auf unserer Warft Seebüll, die ganze weite Himmelswölbung über uns, mehr noch als den Halbkreis rundend, denn seltsam ist es, wie sehr eine kleine Anhöhung in der flachen Ebene den Himmelsbogen vergrößert. Wir schauten [..] nach dem Süden zu dem auf seiner Warft fest gelagerten Hülltofthof, mit den uns zugewandten beiden typisch friesischen weißen Scheunentoren."
Emil Nolde, in: Emil Nolde, Reisen Ächtung Befreiung 1919-1946, Köln 1978, S. 91.
Aufrufzeit: 05.12.2026 - ca. 13.57 h +/- 20 Min.


Aufgeld, Steuern und Folgerechtsvergütung zu Emil Nolde "Hülltoft Hof im Winter"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg / Eva Donnerhack
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-00
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.