

Weitere Abbildung
Weitere Abbildung
265
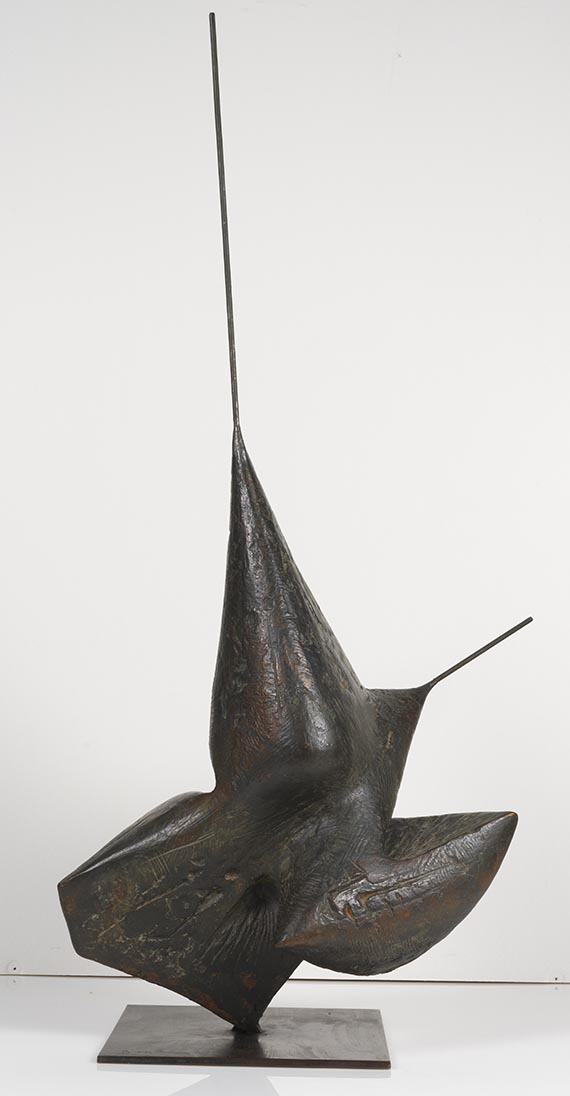
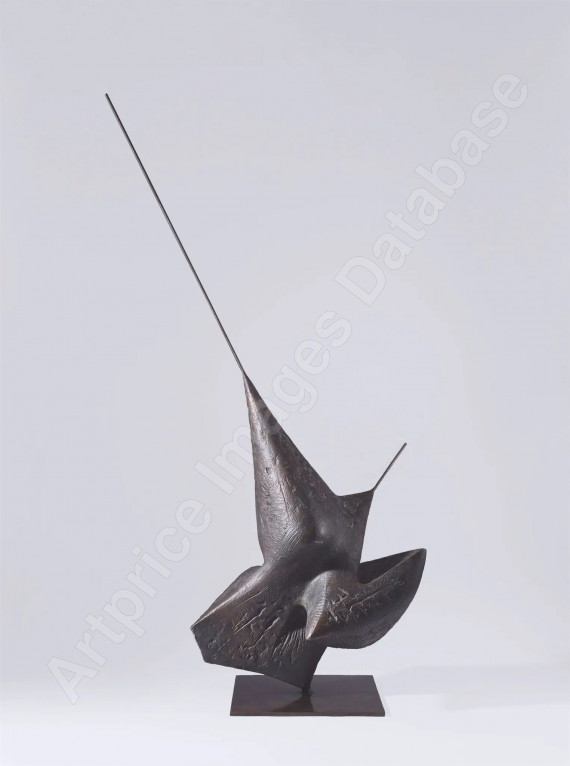
Bernhard Heiliger
Verwandlung III, 1960.
Bronze mit dunkelbrauner Patina
Schätzpreis: € 18.000 - 24.000
265
Bernhard Heiliger
Verwandlung III, 1960.
Bronze mit dunkelbrauner Patina
Schätzpreis: € 18.000 - 24.000
Bernhard Heiliger
1915 - 1995
Verwandlung III. 1960.
Bronze mit dunkelbrauner Patina.
Auf der Plinthe mit der Signatur sowie seitlich hinten an der Plinthe mit dem schwer lesbaren Gießerstempel "W.FÜSSEL" Ganz unten auf der Bronze mit einer "2" nummeriert. Eines von 2 Exemplaren. 113 x 57 x 38 cm (44,4 x 22,4 x 14,9 in).
[AR].
• Eines von nur zwei Exemplaren.
• Bernhard Heiliger ist einer der einflussreichsten Erneuerer der deutschen Bildhauerkunst.
• 1960 beginnt sich das Volumen seiner Bronzen vom Boden zu lösen und schwebend den Raum zu erfassen.
• Teilnahme 1956 an der Biennale in Venedig sowie 1955, 1959 und 1964 an der documenta in Kassel.
Wir danken der Bernhard-Heiliger-Stiftung, Berlin, für die freundliche Auskunft.
PROVENIENZ: Privatsammlung Ottomar Lampe, Kiel.
AUSSTELLUNG: (von je einem der beiden Exemplare):
Bernhard Heiliger, Galerie Günther Franke, München, 25.6.-31.7.1960, Kat.-Nr. 30, Abb. S. 5.
Plastik 1925-1960, Galerie Springer, Berlin, 1960, Kat.-Nr. 19.
bernhard heiliger, Staempfli Gallery, New York, 10.10.-4.11.1961, Kat.-Nr. 23.
Galerie der Edition Rothe, Heidelberg, 1962, Kat.-Nr. 9.
Botschaft der Bundesrepublik Deutschland, Paris, 1963, Kat.-Nr. 3.
Galerie im Erker, St. Gallen, 1964, Kat.-Nr. 5.
The Spirit of New Berlin in Painting and Sculpture, 1964/65, Kat.-Nr. 41.
Galerie der Edition Rothe, Heidelberg 1965, Kat.-Nr. 5.
Wilhelm-Lehmbruck-Museum, Duisburg, 1.9.-13.10.1985; Städtische Museen, Heilbronn, 7.2.-6.5.1986, Kat.-Nr. 6.
Drei Berliner Bildhauer, Galerie Pels-Leusden, Berlin, 1992, Kat.-Nr. 56.
LITERATUR: Marc Wellmann, Bernhard Heiliger 1915-1995. Monographie und Werkzeichnis, Künzelsau 2005, S. 293, WVZ-Nr. 231 (m. Abb.).
Hanns Theodor Flemming, Bernhard Heiliger, Berlin 1962, S. 201, Nr. 139.
Siegfried Salzmann/Lothar Romain, Bernhard Heiliger. Mit einem Werkverzeichnis von Gert Ladewig, Frankfurt a. Main 1989, Nr. 86.
- -
Stefan Diederich, Aspekte des Raumes und ihre Bedeutung im Werk Bernhard Heiligers, Frankfurt a. Main 1998.
Aufrufzeit: 05.12.2026 - ca. 16.40 h +/- 20 Min.
1915 - 1995
Verwandlung III. 1960.
Bronze mit dunkelbrauner Patina.
Auf der Plinthe mit der Signatur sowie seitlich hinten an der Plinthe mit dem schwer lesbaren Gießerstempel "W.FÜSSEL" Ganz unten auf der Bronze mit einer "2" nummeriert. Eines von 2 Exemplaren. 113 x 57 x 38 cm (44,4 x 22,4 x 14,9 in).
[AR].
• Eines von nur zwei Exemplaren.
• Bernhard Heiliger ist einer der einflussreichsten Erneuerer der deutschen Bildhauerkunst.
• 1960 beginnt sich das Volumen seiner Bronzen vom Boden zu lösen und schwebend den Raum zu erfassen.
• Teilnahme 1956 an der Biennale in Venedig sowie 1955, 1959 und 1964 an der documenta in Kassel.
Wir danken der Bernhard-Heiliger-Stiftung, Berlin, für die freundliche Auskunft.
PROVENIENZ: Privatsammlung Ottomar Lampe, Kiel.
AUSSTELLUNG: (von je einem der beiden Exemplare):
Bernhard Heiliger, Galerie Günther Franke, München, 25.6.-31.7.1960, Kat.-Nr. 30, Abb. S. 5.
Plastik 1925-1960, Galerie Springer, Berlin, 1960, Kat.-Nr. 19.
bernhard heiliger, Staempfli Gallery, New York, 10.10.-4.11.1961, Kat.-Nr. 23.
Galerie der Edition Rothe, Heidelberg, 1962, Kat.-Nr. 9.
Botschaft der Bundesrepublik Deutschland, Paris, 1963, Kat.-Nr. 3.
Galerie im Erker, St. Gallen, 1964, Kat.-Nr. 5.
The Spirit of New Berlin in Painting and Sculpture, 1964/65, Kat.-Nr. 41.
Galerie der Edition Rothe, Heidelberg 1965, Kat.-Nr. 5.
Wilhelm-Lehmbruck-Museum, Duisburg, 1.9.-13.10.1985; Städtische Museen, Heilbronn, 7.2.-6.5.1986, Kat.-Nr. 6.
Drei Berliner Bildhauer, Galerie Pels-Leusden, Berlin, 1992, Kat.-Nr. 56.
LITERATUR: Marc Wellmann, Bernhard Heiliger 1915-1995. Monographie und Werkzeichnis, Künzelsau 2005, S. 293, WVZ-Nr. 231 (m. Abb.).
Hanns Theodor Flemming, Bernhard Heiliger, Berlin 1962, S. 201, Nr. 139.
Siegfried Salzmann/Lothar Romain, Bernhard Heiliger. Mit einem Werkverzeichnis von Gert Ladewig, Frankfurt a. Main 1989, Nr. 86.
- -
Stefan Diederich, Aspekte des Raumes und ihre Bedeutung im Werk Bernhard Heiligers, Frankfurt a. Main 1998.
Aufrufzeit: 05.12.2026 - ca. 16.40 h +/- 20 Min.

Aufgeld, Steuern und Folgerechtsvergütung zu Bernhard Heiliger "Verwandlung III"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg / Eva Donnerhack
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-00
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.