

Rückseite
Weitere Abbildung
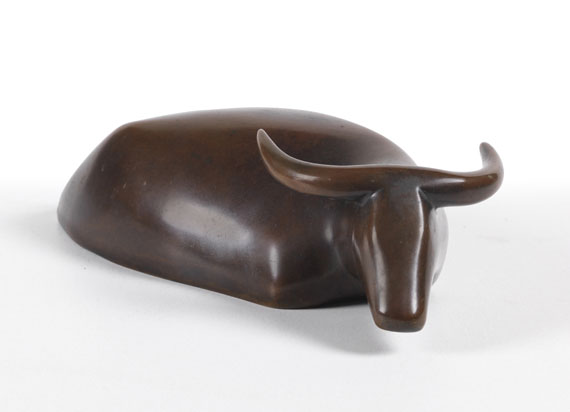
Weitere Abbildung
Weitere Abbildung
158
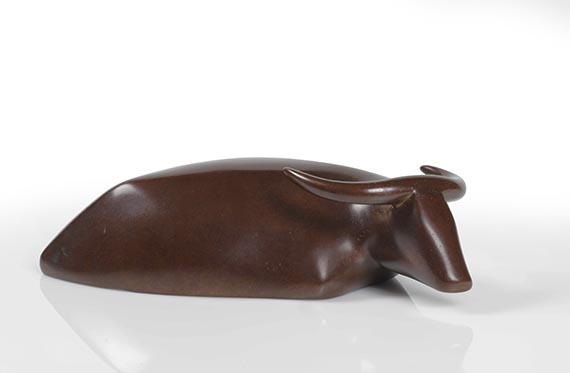
Ewald Mataré
Kleine liegende Kuh, 1929.
Bronze mit brauner Patina
Schätzpreis: € 40.000 - 60.000
158
Ewald Mataré
Kleine liegende Kuh, 1929.
Bronze mit brauner Patina
Schätzpreis: € 40.000 - 60.000
Ewald Mataré
1887 - 1965
Kleine liegende Kuh. 1929.
Bronze mit brauner Patina.
Mit dem Künstlersignet unten auf dem Stand. Neben dem vorliegenden Exemplar sind laut Werkverzeichnis (2024) bislang 28 weitere Exemplare bekannt. 7 x 26,5 x 11 cm (2,7 x 10,4 x 4,3 in).
Weiter Exemplare befinden sich unter anderem im Museum Kunstpalast, Düsseldorf, in der Sammlung Sander, Darmstadt, und der Sammlung Karl H. Knauf, Berlin. [EH].
• Formvollendete Plastik des großen Meisters der Tierdarstellung.
• Kühe und Pferde sind seine bevorzugten Motive und stehen sinnbildlich für Ganzheit und Harmonie, was sich eindrucksvoll in der geschlossenen Formgebung widerspiegelt.
• Insbesondere mit den Arbeiten aus den 1920/30er-Jahren leistet Ewald Mataré einen wichtigen Beitrag zur deutschen Bildhauerei.
PROVENIENZ: Foster / White Gallery, Seattle (WA) (innen mit den Resten eines Etiketts).
Galerie Schwarzer, Düsseldorf.
Privatsammlung Nordrhein-Westfalen (1999, vom Vorgenannten erworben).
Seitdem in Familienbesitz.
AUSSTELLUNG: (jeweils anderes Exemplar)
Ewald Mataré. Plastik, Holschnitte, Aquarelle, Zeichnungen 1920-1929, Galerie Ferdinand Möller, Berlin, 1929, Kat.-Nr. 24a.
Ewald Mataré. Neue Plastik und Holzschnitte, Galerie Ferdinand Möller, Berlin, 1931, Kat.-Nr. 4.
Ewald Mataré, Pfalzgalerie Kaiserslautern / Städtische Museen, Heilbronn, 1981, Kat.-Nr. 16.
Ewald Mataré Plastik. Eine rheinische Privatsammlung, Museum Kurhaus Kleve, 2010, Kat-Nr. 5.
Mein Rasierspiegel - Von Holthuys bis Beuys, Museum Kurhaus Kleve, 2012, Kat.-Nr. 3.16 (m. Abb.).
LITERATUR: Sabine M. Schilling, Ewald Mataré. Das plastische Werk, neubearbeitet und ergänzt, Bd. II, Köln 2024, WVZ-Nr. 63a (56a), (m. Abb. anderes Exemplar).
Sabine M. Schilling, Ewald Mataré. Das plastische Werk, Köln 1987, WVZ-Nr. 56a.
- -
Freundeskreis Museum Kurhaus und Koekoek-Haus Kleve e.V., Ewald Mataré im Museum Kurhaus Kleve, Kleve 1997, Nr. 29 (wohl anderes Exemplar).
"Ich schnitze an einer liegenden Kuh. Ein Tier, das immer neu auf mich wirkt, dieses Tier ist ganz ohne Gedanken, ganz Empfindung und damit erhebt es sich groß und rein."
Ewald Mataré, 1925, zit. nach: Gisela Fiedler-Bender, Ewald Mataré, Kaiserslautern/Heilbronn 1981.
Aufrufzeit: 05.12.2026 - ca. 14.17 h +/- 20 Min.
1887 - 1965
Kleine liegende Kuh. 1929.
Bronze mit brauner Patina.
Mit dem Künstlersignet unten auf dem Stand. Neben dem vorliegenden Exemplar sind laut Werkverzeichnis (2024) bislang 28 weitere Exemplare bekannt. 7 x 26,5 x 11 cm (2,7 x 10,4 x 4,3 in).
Weiter Exemplare befinden sich unter anderem im Museum Kunstpalast, Düsseldorf, in der Sammlung Sander, Darmstadt, und der Sammlung Karl H. Knauf, Berlin. [EH].
• Formvollendete Plastik des großen Meisters der Tierdarstellung.
• Kühe und Pferde sind seine bevorzugten Motive und stehen sinnbildlich für Ganzheit und Harmonie, was sich eindrucksvoll in der geschlossenen Formgebung widerspiegelt.
• Insbesondere mit den Arbeiten aus den 1920/30er-Jahren leistet Ewald Mataré einen wichtigen Beitrag zur deutschen Bildhauerei.
PROVENIENZ: Foster / White Gallery, Seattle (WA) (innen mit den Resten eines Etiketts).
Galerie Schwarzer, Düsseldorf.
Privatsammlung Nordrhein-Westfalen (1999, vom Vorgenannten erworben).
Seitdem in Familienbesitz.
AUSSTELLUNG: (jeweils anderes Exemplar)
Ewald Mataré. Plastik, Holschnitte, Aquarelle, Zeichnungen 1920-1929, Galerie Ferdinand Möller, Berlin, 1929, Kat.-Nr. 24a.
Ewald Mataré. Neue Plastik und Holzschnitte, Galerie Ferdinand Möller, Berlin, 1931, Kat.-Nr. 4.
Ewald Mataré, Pfalzgalerie Kaiserslautern / Städtische Museen, Heilbronn, 1981, Kat.-Nr. 16.
Ewald Mataré Plastik. Eine rheinische Privatsammlung, Museum Kurhaus Kleve, 2010, Kat-Nr. 5.
Mein Rasierspiegel - Von Holthuys bis Beuys, Museum Kurhaus Kleve, 2012, Kat.-Nr. 3.16 (m. Abb.).
LITERATUR: Sabine M. Schilling, Ewald Mataré. Das plastische Werk, neubearbeitet und ergänzt, Bd. II, Köln 2024, WVZ-Nr. 63a (56a), (m. Abb. anderes Exemplar).
Sabine M. Schilling, Ewald Mataré. Das plastische Werk, Köln 1987, WVZ-Nr. 56a.
- -
Freundeskreis Museum Kurhaus und Koekoek-Haus Kleve e.V., Ewald Mataré im Museum Kurhaus Kleve, Kleve 1997, Nr. 29 (wohl anderes Exemplar).
"Ich schnitze an einer liegenden Kuh. Ein Tier, das immer neu auf mich wirkt, dieses Tier ist ganz ohne Gedanken, ganz Empfindung und damit erhebt es sich groß und rein."
Ewald Mataré, 1925, zit. nach: Gisela Fiedler-Bender, Ewald Mataré, Kaiserslautern/Heilbronn 1981.
Aufrufzeit: 05.12.2026 - ca. 14.17 h +/- 20 Min.


Aufgeld, Steuern und Folgerechtsvergütung zu Ewald Mataré "Kleine liegende Kuh"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.