

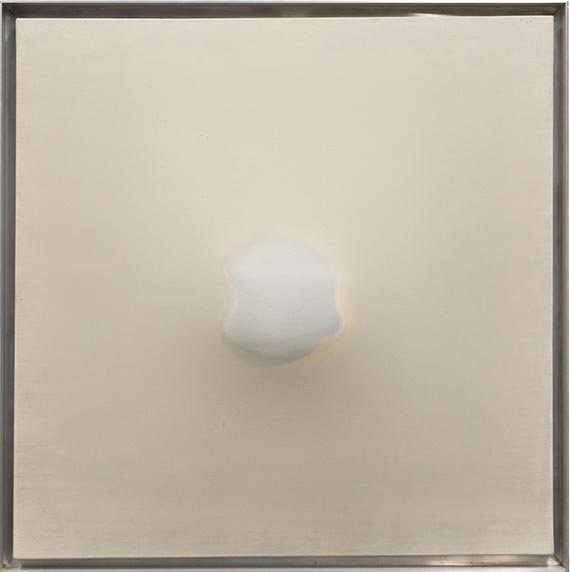
Rahmenbild
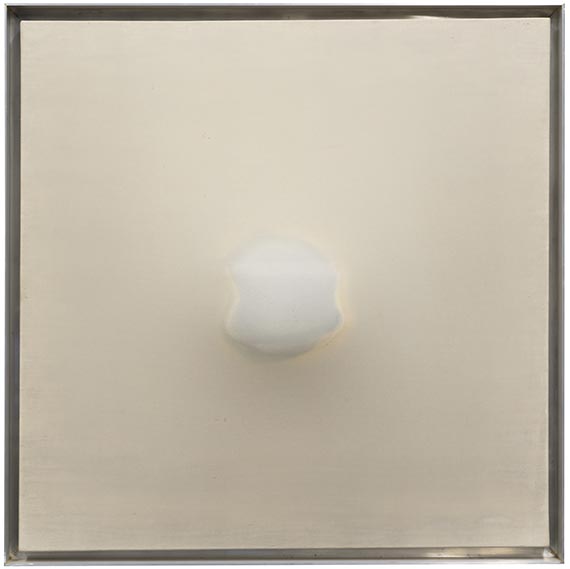
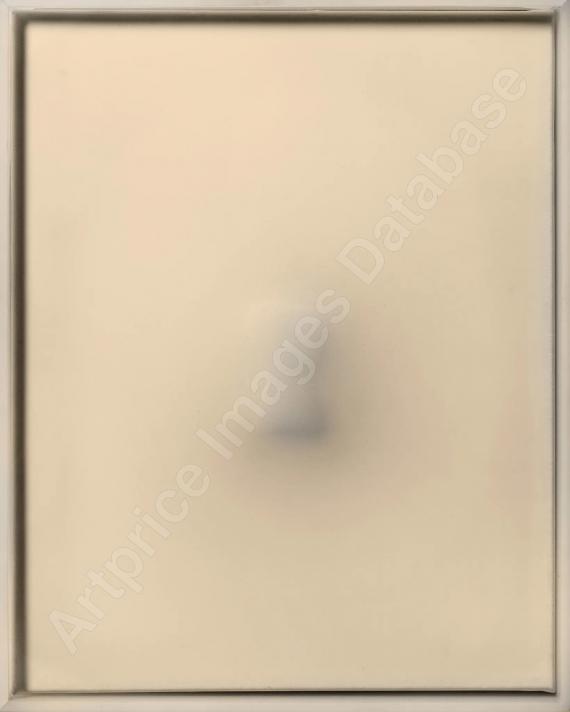
Raumbeispiel
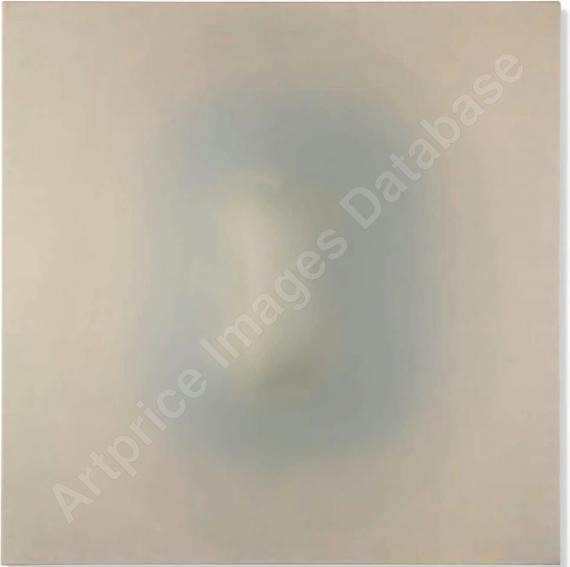
253
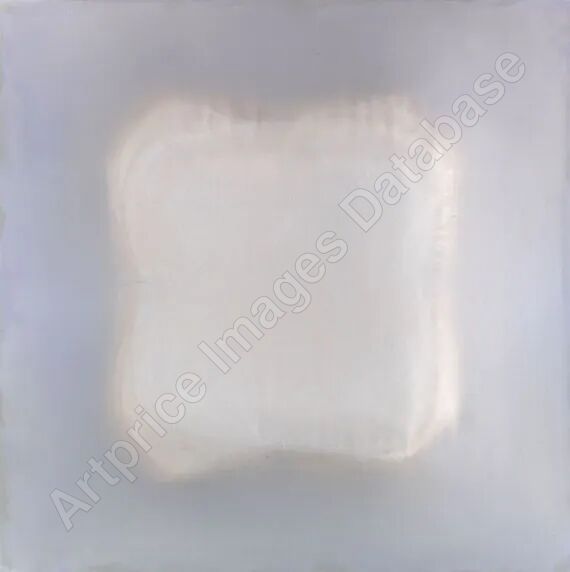
Gotthard Graubner
Kissenbild, 1960.
Mischtechnik. Öl auf Perlon über Synthetikwatte...
Schätzpreis: € 30.000 - 40.000
253
Gotthard Graubner
Kissenbild, 1960.
Mischtechnik. Öl auf Perlon über Synthetikwatte...
Schätzpreis: € 30.000 - 40.000
Gotthard Graubner
1930 - 2013
Kissenbild. 1960er Jahre.
Mischtechnik. Öl auf Perlon über Synthetikwatte auf Leinwand.
Verso signiert. Auf dem Keilrahmen mit dem Richtungspfeil. 60 x 60 x 6 cm (23,6 x 23,6 x 2,3 in). [JS].
• Innovative Ästhetik: Graubners ikonische frühe "Kissenbilder" sprengen die Grenzen des klassischen Tafelbildes.
• Zwischen "ZERO" und Colorfield-Painting: Inspiriert von der amerikanischen Malerei und der reduzierten Ästhetik von "ZERO" weitet Graubner sein subtiles Farberlebnis in die dritte Dimension.
• Graubners progressive "Kissenbilder" und "Farbraumkörper" werden zu seinem künstlerischen Markenzeichen.
• Seit fast 30 Jahren Teil einer deutschen Privatsammlung.
PROVENIENZ: Privatsammlung Bayern (seit 1999, Lempertz, Köln).
Seither in Familienbesitz.
LITERATUR: Lempertz, Köln, Auktion 772, Zeitgenössische Kunst, 28.5.1999, Los 189 (m. Abb.).
Aufrufzeit: 05.12.2026 - ca. 16.24 h +/- 20 Min.
1930 - 2013
Kissenbild. 1960er Jahre.
Mischtechnik. Öl auf Perlon über Synthetikwatte auf Leinwand.
Verso signiert. Auf dem Keilrahmen mit dem Richtungspfeil. 60 x 60 x 6 cm (23,6 x 23,6 x 2,3 in). [JS].
• Innovative Ästhetik: Graubners ikonische frühe "Kissenbilder" sprengen die Grenzen des klassischen Tafelbildes.
• Zwischen "ZERO" und Colorfield-Painting: Inspiriert von der amerikanischen Malerei und der reduzierten Ästhetik von "ZERO" weitet Graubner sein subtiles Farberlebnis in die dritte Dimension.
• Graubners progressive "Kissenbilder" und "Farbraumkörper" werden zu seinem künstlerischen Markenzeichen.
• Seit fast 30 Jahren Teil einer deutschen Privatsammlung.
PROVENIENZ: Privatsammlung Bayern (seit 1999, Lempertz, Köln).
Seither in Familienbesitz.
LITERATUR: Lempertz, Köln, Auktion 772, Zeitgenössische Kunst, 28.5.1999, Los 189 (m. Abb.).
Aufrufzeit: 05.12.2026 - ca. 16.24 h +/- 20 Min.
Zunächst in Aquarellen, dann auch auf der Leinwand erprobt Graubner Formen des Farbauftrags, die den vielfach verdichteten Farbschichten eine Priorität gegenüber der begrenzenden Form des Bildträgers sichern. Um die räumliche Wirkung der Farbflächen zu verstärken, verlegt sich Graubner in den 1960er Jahre darauf, Farbkissen ins Bild selbst zu montieren und später mit Perlongewebe zu überspannen. Durch das vorherige Tränken und Bemalen der Stoffkissen mittels mehrerer Lagen verdünnter Acrylfarben schafft Graubner eine fluktuierende Verdichtung gleich einem sanft atmenden "Farbleib". Diese "Kissenbilder" werden zuerst von dem bedeutenden Düsseldorfer Galeristen Alfred Schmela ausgestellt, der zeitgleich auch als einer der Ersten die Kunst der "ZERO"-Künstler sowie 1964 die erste Einzelausstellung der schwarz-weißen Fotogemälde Gerhard Richters zeigt und in diesem Kontext selbst von Richter in zwei Porträts verewigt wird. Graubners einzigartige "Kissenbilder" werden schnell zu seinem Alleinstellungsmerkmal des jungen Künstlers und bringen ihm bereits 1965 einen Lehrauftrag an der Hochschule für bildende Künste in Hamburg ein, wo er ab 1969 schließlich eine Professur für Malerei innehat. Graubner ist damit ein progressiver Sonderling und doch zugleich Kind seiner Zeit, wenn man sich bewusst macht, dass Frank Stella ebenfalls in den 1960er Jahren mit seinen "shaped canvases" danach strebt, die Grenzen des klassischen Tafelbildes zu sprengen und damit – wie Graubner – die größtmögliche Kongruenz zwischen Form und Inhalt zu erreichen. 1968 ist Graubner mit seinen frühen "Kissenbildern" auf der documenta in Kassel vertreten. [JS]

Aufgeld, Steuern und Folgerechtsvergütung zu Gotthard Graubner "Kissenbild"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.