

Rahmenbild
331
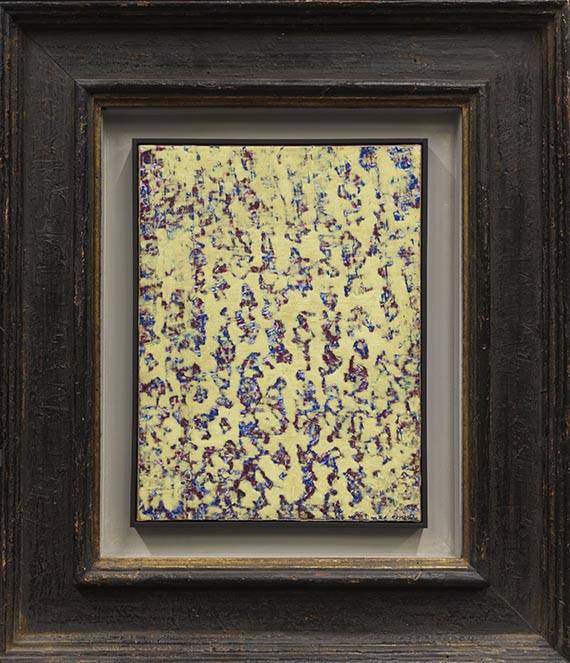
Max Ernst
Ohne Titel, 1964.
Öl auf Papier, auf Leinwand kaschiert
Schätzpreis: € 30.000 - 40.000
331
Max Ernst
Ohne Titel, 1964.
Öl auf Papier, auf Leinwand kaschiert
Schätzpreis: € 30.000 - 40.000
Max Ernst
1891 - 1976
Ohne Titel. 1964.
Öl auf Papier, auf Leinwand kaschiert.
Rechts unten signiert. Verso zusätzlich signiert und datiert sowie mit der Widmung "A Franco Russoli amicalement" bezeichnet. 26,7 x 20 cm (10,5 x 7,8 in). [KA].
• Abstraktion pur in leuchtender Farbigkeit.
• Das flirrende Spiel der Oberfläche erzeugt eine plastische Illusion.
• Aus der bedeutenden reifen Schaffensphase: 1955, 1959 und 1964 ist Max Ernst auf der documenta I, II und III in Kassel vertreten; 1975 widmet ihm das Solomon R. Guggenheim Museum in New York eine umfassende Retrospektive.
• Beste Provenienz: Ehemals in der Sammlung des wichtigen italienischen Kunstkritikers Franco Russoli, der das Werk direkt vom Künstler als Geschenk erhielt.
• Zuletzt waren Werke Max Ernsts in der Ausstellung "Max Ernst bis Dorothea Tanning" in der Neuen Nationalgalerie in Berlin zu sehen (Oktober 2025–April 2026).
Mit einer Fotoexpertise von Herrn Werner Spies, Paris, vom 26. Juni 2006.
PROVENIENZ: Sammlung Franco Russoli, Mailand (als Geschenk direkt vom Künstler erhalten).
Privatsammlung Frankreich.
Galerie Thomas Salis, Salzburg (wohl seit 2006, Sotheby's).
Privatsammlung Süddeutschland (2007 vom Vorgenannten erworben).
LITERATUR: Werner Spies (Hrsg.), bearb. v. Werner Spies, Sigrid u. Günter Metken, Max Ernst. Œuvre-Katalog. Werke 1964-1969, Köln 2007, WVZ-Nr. 3960 (m. Abb.).
- -
Sotheby's, London, Impressionist and Modern Art Day Sale, 20.6.2006, Los 390 (m. Abb.).
Aufrufzeit: 05.12.2026 - ca. 18.08 h +/- 20 Min.
1891 - 1976
Ohne Titel. 1964.
Öl auf Papier, auf Leinwand kaschiert.
Rechts unten signiert. Verso zusätzlich signiert und datiert sowie mit der Widmung "A Franco Russoli amicalement" bezeichnet. 26,7 x 20 cm (10,5 x 7,8 in). [KA].
• Abstraktion pur in leuchtender Farbigkeit.
• Das flirrende Spiel der Oberfläche erzeugt eine plastische Illusion.
• Aus der bedeutenden reifen Schaffensphase: 1955, 1959 und 1964 ist Max Ernst auf der documenta I, II und III in Kassel vertreten; 1975 widmet ihm das Solomon R. Guggenheim Museum in New York eine umfassende Retrospektive.
• Beste Provenienz: Ehemals in der Sammlung des wichtigen italienischen Kunstkritikers Franco Russoli, der das Werk direkt vom Künstler als Geschenk erhielt.
• Zuletzt waren Werke Max Ernsts in der Ausstellung "Max Ernst bis Dorothea Tanning" in der Neuen Nationalgalerie in Berlin zu sehen (Oktober 2025–April 2026).
Mit einer Fotoexpertise von Herrn Werner Spies, Paris, vom 26. Juni 2006.
PROVENIENZ: Sammlung Franco Russoli, Mailand (als Geschenk direkt vom Künstler erhalten).
Privatsammlung Frankreich.
Galerie Thomas Salis, Salzburg (wohl seit 2006, Sotheby's).
Privatsammlung Süddeutschland (2007 vom Vorgenannten erworben).
LITERATUR: Werner Spies (Hrsg.), bearb. v. Werner Spies, Sigrid u. Günter Metken, Max Ernst. Œuvre-Katalog. Werke 1964-1969, Köln 2007, WVZ-Nr. 3960 (m. Abb.).
- -
Sotheby's, London, Impressionist and Modern Art Day Sale, 20.6.2006, Los 390 (m. Abb.).
Aufrufzeit: 05.12.2026 - ca. 18.08 h +/- 20 Min.


Aufgeld, Steuern und Folgerechtsvergütung zu Max Ernst "Ohne Titel"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.