

Rückseite
Weitere Abbildung
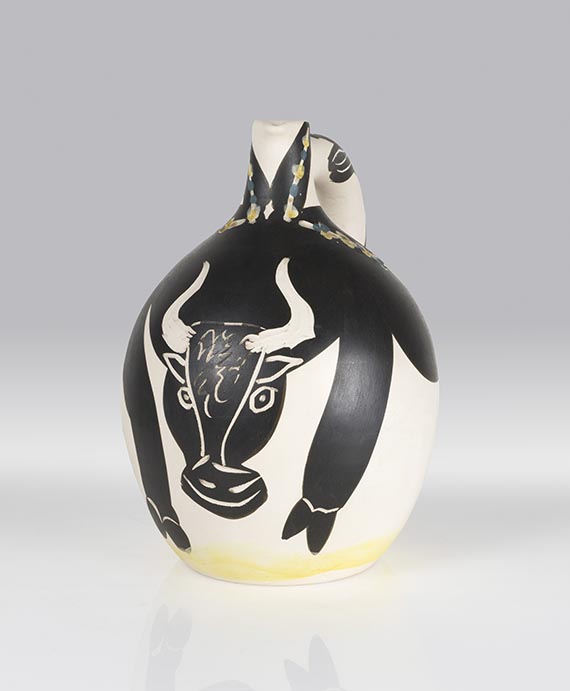
228
Pablo Picasso
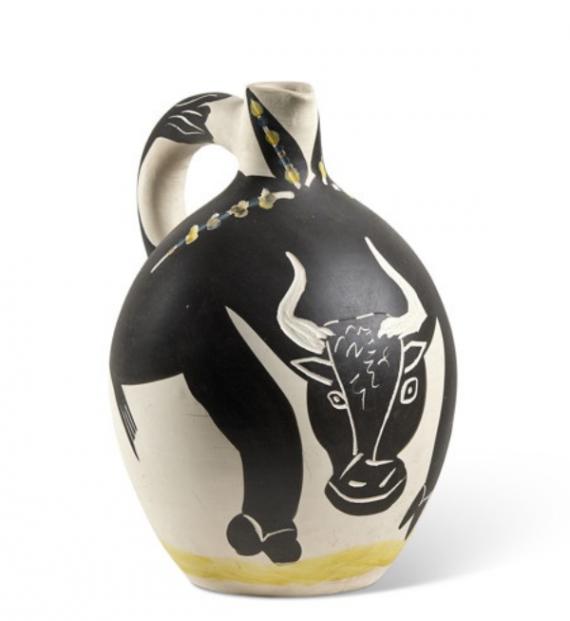
Taureau, 1955.
Keramik. Weißer Scherben mit Engoben- und Ritzd...
Schätzpreis: € 40.000 - 60.000
228
Pablo Picasso
Taureau, 1955.
Keramik. Weißer Scherben mit Engoben- und Ritzd...
Schätzpreis: € 40.000 - 60.000
Pablo Picasso
1881 - 1973
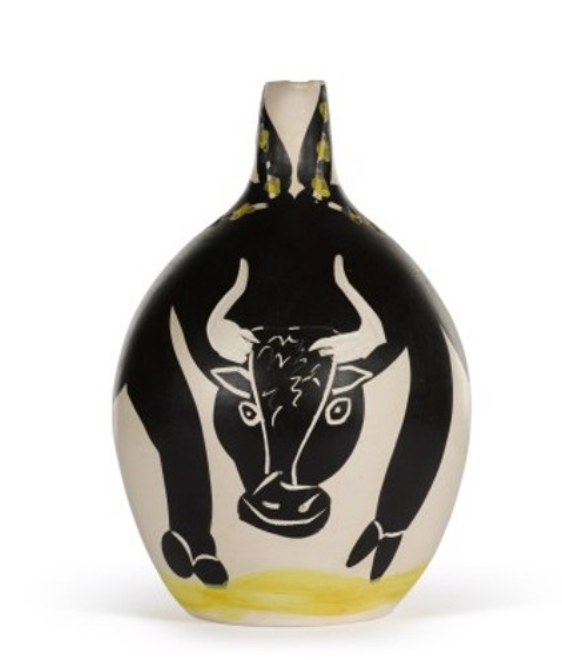
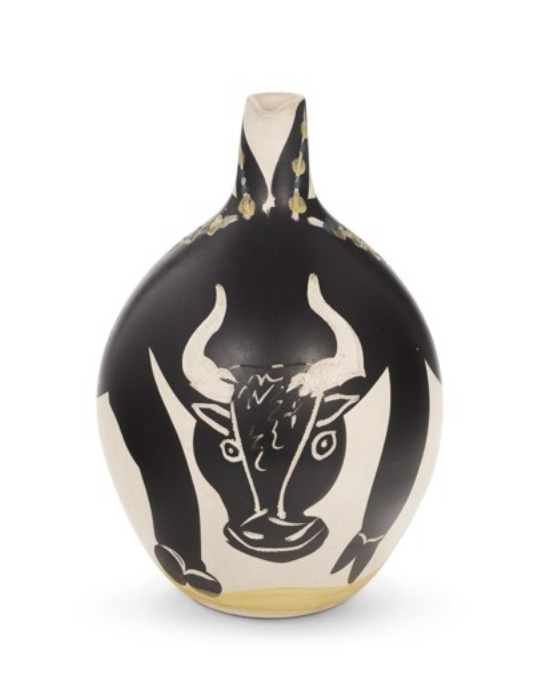
Taureau. 1955.
Keramik. Weißer Scherben mit Engoben- und Ritzdekor.
Auf der Standfläche mit der eingeritzten Nummerierung und den Bezeichnungen "Edition Picasso" und "Madoura" sowie mit den Prägestempeln "Madoura Plein Feu" und "Edition Picasso". Exemplar 62/100. Höhe: 30,2 cm (11,8 in).
[AR].
• Formschöner, ausgenommen großer Wasserkrug aus dem vielfältigen keramischen Œuvre Picassos.
• Das so bekannte und gesuchte Motiv des Stiers in humorvoller, gezielt an die Besonderheiten der Keramik angepassten Ausführung.
• In ihrem Umfang, ihrem Variantenreichtum und Ausdrucksvermögen stellen seine Keramikarbeiten einen bedeutenden Teil seines Gesamtwerkes dar.
Mit einem Zertifikat des Comité Madoura, Cannes, vom 10.10.2026.
PROVENIENZ: Galerie Rosengart, Luzern.
Privatsammlung Nordrhein-Westfalen.
Sammlung Deutschland.
LITERATUR: Alain Ramié, Picasso. Catalogue of the edited ceramic works 1947-1974, Vallauris 1988, WVZ-Nr. 255.
Aufrufzeit: 05.12.2026 - ca. 15.50 h +/- 20 Min.
1881 - 1973
Taureau. 1955.
Keramik. Weißer Scherben mit Engoben- und Ritzdekor.
Auf der Standfläche mit der eingeritzten Nummerierung und den Bezeichnungen "Edition Picasso" und "Madoura" sowie mit den Prägestempeln "Madoura Plein Feu" und "Edition Picasso". Exemplar 62/100. Höhe: 30,2 cm (11,8 in).
[AR].
• Formschöner, ausgenommen großer Wasserkrug aus dem vielfältigen keramischen Œuvre Picassos.
• Das so bekannte und gesuchte Motiv des Stiers in humorvoller, gezielt an die Besonderheiten der Keramik angepassten Ausführung.
• In ihrem Umfang, ihrem Variantenreichtum und Ausdrucksvermögen stellen seine Keramikarbeiten einen bedeutenden Teil seines Gesamtwerkes dar.
Mit einem Zertifikat des Comité Madoura, Cannes, vom 10.10.2026.
PROVENIENZ: Galerie Rosengart, Luzern.
Privatsammlung Nordrhein-Westfalen.
Sammlung Deutschland.
LITERATUR: Alain Ramié, Picasso. Catalogue of the edited ceramic works 1947-1974, Vallauris 1988, WVZ-Nr. 255.
Aufrufzeit: 05.12.2026 - ca. 15.50 h +/- 20 Min.

Aufgeld, Steuern und Folgerechtsvergütung zu Pablo Picasso "Taureau"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.