

Weitere Abbildung
Weitere Abbildung
Weitere Abbildung
Weitere Abbildung
208
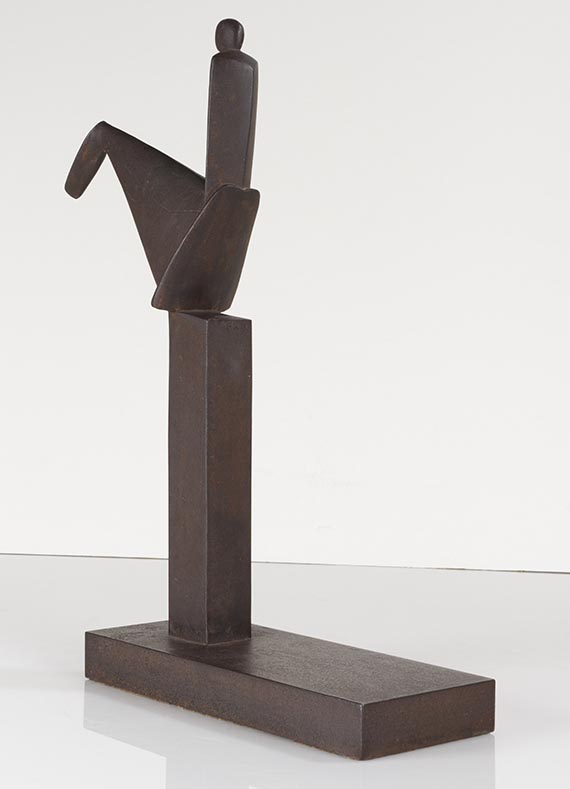
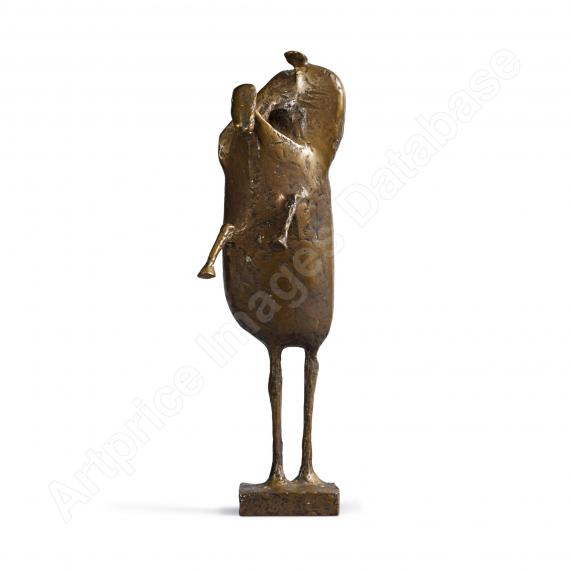
Fritz Koenig
Kleines Reiterstandbild, 1979.
Eisen
Schätzpreis: € 15.000 - 20.000
208
Fritz Koenig
Kleines Reiterstandbild, 1979.
Eisen
Schätzpreis: € 15.000 - 20.000
Fritz Koenig
1924 - 2017
Kleines Reiterstandbild. 1979.
Eisen.
Rückseitig mit dem Monogramm und der Nummerierung. Exemplar 4/5, neben zwei weiteren, wohl in der Größe leicht veränderten Exemplaren. 40,8 x 10 x 34,5 cm (16 x 3,9 x 13,5 in).
[AR].
• Eines von insgesamt nur 7 Exemplaren.
• Kraftvolle Reduktion der historischen Reiterdenkmal-Idee zu purer, abstrahierter Ausdruckskraft.
• Persönliches Motiv: Auf dem Ganslberg bei Landshut führte der Künstler mit seiner Frau ein eigenes Gestüt.
• Skulpturen von Fritz Koenig befinden sich in zahlreichen bedeutenden Sammlungen, darunter das Museum of Modern Art, New York, die Guggenheim Collection, Venedig, und die Pinakothek der Moderne, München.
Wir danken dem KOENIGmuseum, Landshut, für die freundliche Auskunft.
PROVENIENZ: Privatsammlung Süddeutschland (direkt vom Künstler erworben).
LITERATUR: Dietrich Clarenbach, Fritz Koenig. Werkverzeichnis, Bd. 2: Skulpturen, München 2003, WVZ-Nr. 678 (m. Farbabb. S. 171, wohl anderes Exemplar).
Aufrufzeit: 05.12.2026 - ca. 15.24 h +/- 20 Min.
1924 - 2017
Kleines Reiterstandbild. 1979.
Eisen.
Rückseitig mit dem Monogramm und der Nummerierung. Exemplar 4/5, neben zwei weiteren, wohl in der Größe leicht veränderten Exemplaren. 40,8 x 10 x 34,5 cm (16 x 3,9 x 13,5 in).
[AR].
• Eines von insgesamt nur 7 Exemplaren.
• Kraftvolle Reduktion der historischen Reiterdenkmal-Idee zu purer, abstrahierter Ausdruckskraft.
• Persönliches Motiv: Auf dem Ganslberg bei Landshut führte der Künstler mit seiner Frau ein eigenes Gestüt.
• Skulpturen von Fritz Koenig befinden sich in zahlreichen bedeutenden Sammlungen, darunter das Museum of Modern Art, New York, die Guggenheim Collection, Venedig, und die Pinakothek der Moderne, München.
Wir danken dem KOENIGmuseum, Landshut, für die freundliche Auskunft.
PROVENIENZ: Privatsammlung Süddeutschland (direkt vom Künstler erworben).
LITERATUR: Dietrich Clarenbach, Fritz Koenig. Werkverzeichnis, Bd. 2: Skulpturen, München 2003, WVZ-Nr. 678 (m. Farbabb. S. 171, wohl anderes Exemplar).
Aufrufzeit: 05.12.2026 - ca. 15.24 h +/- 20 Min.




Aufgeld, Steuern und Folgerechtsvergütung zu Fritz Koenig "Kleines Reiterstandbild"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.