

Rahmenbild
336
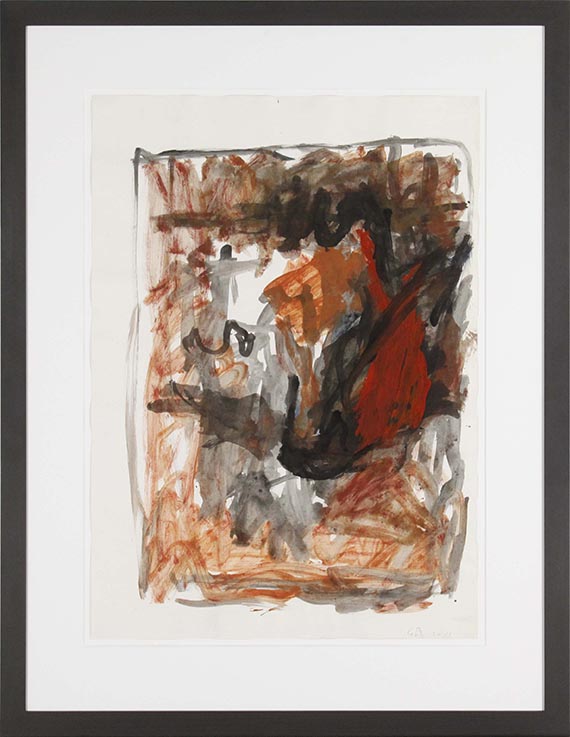
Georg Baselitz
Adler, 1979.
Gouache über Bleistift auf Papier
Schätzpreis: € 50.000 - 70.000
336
Georg Baselitz
Adler, 1979.
Gouache über Bleistift auf Papier
Schätzpreis: € 50.000 - 70.000
Georg Baselitz
1938 - 2026
Adler. 1979.
Gouache über Bleistift auf Papier.
Rechts unten monogrammiert und datiert "3.III.79". Verso mit der Werknummer "G.B. Z 11" bezeichnet. 85,7 x 61 cm (33,7 x 24 in), Blattgröße. [JS].
• Großformatig & charakteristisch: der "Adler" auf dem Kopf – Baselitz' zentrales Bildmotiv der späten 1970er Jahre.
• Faszination "Adler": ein historisch, persönlich und ikonografisch hoch aufgeladenes Motiv.
• Beste Schaffenszeit: Im Anschluss an das berühmte Gemälde "Der Wald auf dem Kopf" (1969) und die daraus hervorgehende Werkfolge wendet sich Baselitz dem "Adler" als zentralem Bildmotiv zu.
• Unbekümmert & kaftvoll: Baselitz schafft radikal Neues, indem er die Bildtradition des Tierstückes aufgreift und überwindet.
PROVENIENZ: Buchmann Galerie, Basel; Galerie Neuendorf, Hamburg (1987).
Berlin Art Projects, Berlin.
Privatsammlung Hamburg (2019 beim Vorgenannten erworben).
AUSSTELLUNG: Georg Baselitz, 53 Gouachen und Zeichnungen, Galerie Neuendorf, Hamburg; Buchmann Galerie, Basel, 1988, Kat.-Nr. 23, S. 60/61 (m. Abb. S. 61).
"Das Adler-Motiv durchzieht das Werk von Georg Baselitz wie ein Grundakkord. Der Adler erscheint in den Pandämonischen Zeichnungen von 1962 zum erstenmal, indem er sich mit mächtigen Schwingen über die kleine Ansicht des Dorfes Deutschbaselitz erhebt. Danach werden bis heute auf allen Stufen des sich in Brüchen entwickelnden Werkes am Adler-Motiv neue malerische und zeichnerische Möglichkeiten erprobt. 1983 ensteht eine Gruppe von Zeichnungen, in denen sich Künstler und Adler an einem Tisch gegenübersitzen. Nach vielen gemeinsamen Käpfen prüfen sich Künstler und Adler Auge in Auge. Sie bilden in Freundschaft und Feindschaft ein untrennbares Paar, dass sich in einer kurzen Besinnungspause nach dem über 20jährigen Ringen gegenseitig mißt: noch schein es nicht ausgemacht, wer der Sieger sein wird."
Günther Gercken, Der geopferte Adler, in: Georg Baselitz, Adler. 53 Gouachen und Zeichnungen, Frankfurt a. Main 1988, S. 5.
Aufrufzeit: 05.12.2026 - ca. 18.14 h +/- 20 Min.
1938 - 2026
Adler. 1979.
Gouache über Bleistift auf Papier.
Rechts unten monogrammiert und datiert "3.III.79". Verso mit der Werknummer "G.B. Z 11" bezeichnet. 85,7 x 61 cm (33,7 x 24 in), Blattgröße. [JS].
• Großformatig & charakteristisch: der "Adler" auf dem Kopf – Baselitz' zentrales Bildmotiv der späten 1970er Jahre.
• Faszination "Adler": ein historisch, persönlich und ikonografisch hoch aufgeladenes Motiv.
• Beste Schaffenszeit: Im Anschluss an das berühmte Gemälde "Der Wald auf dem Kopf" (1969) und die daraus hervorgehende Werkfolge wendet sich Baselitz dem "Adler" als zentralem Bildmotiv zu.
• Unbekümmert & kaftvoll: Baselitz schafft radikal Neues, indem er die Bildtradition des Tierstückes aufgreift und überwindet.
PROVENIENZ: Buchmann Galerie, Basel; Galerie Neuendorf, Hamburg (1987).
Berlin Art Projects, Berlin.
Privatsammlung Hamburg (2019 beim Vorgenannten erworben).
AUSSTELLUNG: Georg Baselitz, 53 Gouachen und Zeichnungen, Galerie Neuendorf, Hamburg; Buchmann Galerie, Basel, 1988, Kat.-Nr. 23, S. 60/61 (m. Abb. S. 61).
"Das Adler-Motiv durchzieht das Werk von Georg Baselitz wie ein Grundakkord. Der Adler erscheint in den Pandämonischen Zeichnungen von 1962 zum erstenmal, indem er sich mit mächtigen Schwingen über die kleine Ansicht des Dorfes Deutschbaselitz erhebt. Danach werden bis heute auf allen Stufen des sich in Brüchen entwickelnden Werkes am Adler-Motiv neue malerische und zeichnerische Möglichkeiten erprobt. 1983 ensteht eine Gruppe von Zeichnungen, in denen sich Künstler und Adler an einem Tisch gegenübersitzen. Nach vielen gemeinsamen Käpfen prüfen sich Künstler und Adler Auge in Auge. Sie bilden in Freundschaft und Feindschaft ein untrennbares Paar, dass sich in einer kurzen Besinnungspause nach dem über 20jährigen Ringen gegenseitig mißt: noch schein es nicht ausgemacht, wer der Sieger sein wird."
Günther Gercken, Der geopferte Adler, in: Georg Baselitz, Adler. 53 Gouachen und Zeichnungen, Frankfurt a. Main 1988, S. 5.
Aufrufzeit: 05.12.2026 - ca. 18.14 h +/- 20 Min.

Aufgeld, Steuern und Folgerechtsvergütung zu Georg Baselitz "Adler"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.