

340
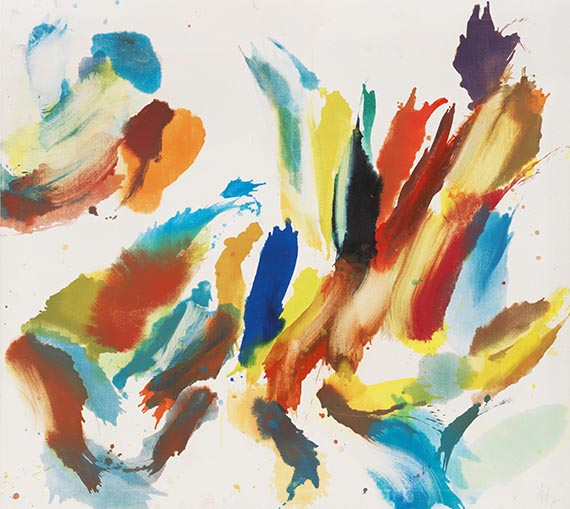
Wolfgang Hollegha
OhneTitel, 2007.
Öl auf Leinwand
Schätzpreis: € 50.000 - 70.000
340
Wolfgang Hollegha
OhneTitel, 2007.
Öl auf Leinwand
Schätzpreis: € 50.000 - 70.000
Wolfgang Hollegha
1929 - 2023
OhneTitel. 2007.
Öl auf Leinwand.
Rechts unten signiert. 215 x 240 cm (84,6 x 94,4 in). [AW].
• Koloristische Farbexplosion im dynamischen Wechselspiel von präziser Verdichtung und versierter Reduktion.
• Wolfgang Hollegha ist einer der bedeutendsten österreichischen Nachkriegsavantgardisten.
• 1965 ist er gemeinsam mit Markus Prachensky, Josef Mikl und Arnulf Rainer Gründer der "Malergruppe St. Stephan".
• Bereits 1960 stellt Hollegha auf Einladung von Clement Greenberg in New York neben Helen Frankenthaler, Morris Louis und Kenneth Noland aus.
• Von März bis Oktober 2026 findet "Wolfgang Hollegha. Denk nicht, schau!" im Museum Reinhard Ernst, Wiesbaden, in Kooperation mit der Neuen Galerie Graz statt.
• Seine Arbeiten befinden sich in renommierten Museen, darunter die Albertina in Wien und das Carnegie Museum of Art in Pittsburgh.
PROVENIENZ: Privatsammlung Österreich (seit 2011, Im Kinsky).
LITERATUR: Im Kinsky, Wien, 86. Auktion, 27.9.2011, Los 126 (m. Abb. S. 119).
Aufrufzeit: 05.12.2026 - ca. 18.20 h +/- 20 Min.
1929 - 2023
OhneTitel. 2007.
Öl auf Leinwand.
Rechts unten signiert. 215 x 240 cm (84,6 x 94,4 in). [AW].
• Koloristische Farbexplosion im dynamischen Wechselspiel von präziser Verdichtung und versierter Reduktion.
• Wolfgang Hollegha ist einer der bedeutendsten österreichischen Nachkriegsavantgardisten.
• 1965 ist er gemeinsam mit Markus Prachensky, Josef Mikl und Arnulf Rainer Gründer der "Malergruppe St. Stephan".
• Bereits 1960 stellt Hollegha auf Einladung von Clement Greenberg in New York neben Helen Frankenthaler, Morris Louis und Kenneth Noland aus.
• Von März bis Oktober 2026 findet "Wolfgang Hollegha. Denk nicht, schau!" im Museum Reinhard Ernst, Wiesbaden, in Kooperation mit der Neuen Galerie Graz statt.
• Seine Arbeiten befinden sich in renommierten Museen, darunter die Albertina in Wien und das Carnegie Museum of Art in Pittsburgh.
PROVENIENZ: Privatsammlung Österreich (seit 2011, Im Kinsky).
LITERATUR: Im Kinsky, Wien, 86. Auktion, 27.9.2011, Los 126 (m. Abb. S. 119).
Aufrufzeit: 05.12.2026 - ca. 18.20 h +/- 20 Min.


Aufgeld, Steuern und Folgerechtsvergütung zu Wolfgang Hollegha "OhneTitel"
Dieses Objekt wird regel- oder differenzbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg / Eva Donnerhack
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-00
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.